تتجه أنظار شركات الملاحة العالمية نحو تحول جوهري في سوق شحن البضائع الصب الجاف، إذ أكد عدد من مالكي السفن أن القطاع يقف على مشارف قفزة غير مسبوقة في أسعار الشحن، تحركها الزيادة الكبيرة في صادرات المعادن الآتية من غرب أفريقيا، بما يعيد صياغة معادلات الطلب وفق مؤشر «الطن-ميل».
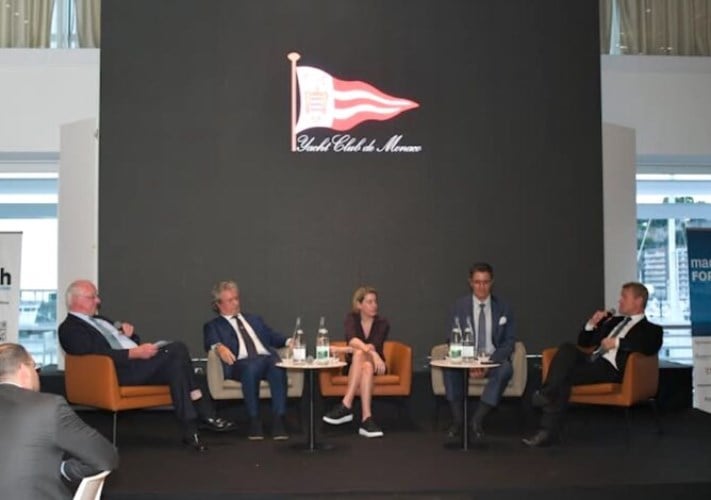
جاءت هذه التوقعات على لسان مشاركين في «منتدى الرؤساء التنفيذيين في القطاع البحري» (Maritime CEO Forum)، الذي انعقد الأسبوع الماضي في موناكو جنوب غرب أوروبا، وسط استمرار التحفظ إزاء التوسع المتسارع في القدرات الإنتاجية لصناعة بناء السفن في الصين.
وفي هذا السياق، أشار جون مايكل رادزيويل، رئيس مجلس إدارة شركة «سي تي إم» (CTM)، إحدى أبرز الشركات المغربية الفاعلة في شحن البضائع الصب الجاف، إلى أن عام 2026 جاء أفضل من التوقعات، وأن الاضطرابات الجيوسياسية أسهمت في دعم أسواق الشحن.
وخلال الجلسة التي أدارها تيم هاكسلي، رئيس مجلس إدارة شركة «ماندارين شيبينغ» (Mandarin Shipping)، قال رادزيويل: «أعتقد أننا ربما نقف على أعتاب طفرة تاريخية في أسعار الشحن»، مشيراً إلى أن قطاع البضائع الصب الجاف لم يحقق حتى الآن الأرباح الاستثنائية التي نالتها قطاعات شحن أخرى منذ عام 2021.
من ناحيتها، أظهرت ميلينا باباس، المديرة التجارية لشركة «ستار بولك» (Star Bulk) ورئيسة شركة «أوشن بولك ماريتايم» (Oceanbulk Maritime)، تفاؤلاً يفوق نظيرها، مؤكدة أنها «متفائلة بالقدر نفسه، إن لم يكن أكثر» من رادزيويل.
وسلطت باباس الضوء على القفزة في صادرات خام البوكسيت من غينيا، إلى جانب تسارع وتيرة إنتاج خام الحديد من مشروع «سيماندو» (Simandou)، وهو ما يولد طلباً إضافياً كبيراً على سفن فئتي «كيب سايز» (Capesize) و«نيوكاسل ماكس» (Newcastlemax).
وخلال مؤتمر «جنيف دراي» (Geneva Dry) المنعقد قبل ستة أشهر، كانت التقديرات تشير إلى أن صادرات مشروع «سيماندو» ستبلغ 45 مليون طن في العام المقبل، غير أن باباس أشارت إلى أن هذا الرقم قد يصل الآن إلى 65 مليون طن.
بدوره، أوضح لارس-كريستيان سفينسن، الرئيس التنفيذي لشركتي «بروتون» (Bruton) و«هيمالايا شيبينغ» (Himalaya Shipping)، أن السوق تمر بتغيرات هيكلية وليست مجرد تقلبات عابرة.
وقال سفينسن للمشاركين في هذا التجمع الحصري لمالكي السفن، الذي أقيم في منطقة «كوت دازور» (الريفييرا الفرنسية): «هذه قصة تتعلق بمعيار الطن-ميل. وما شهدناه حتى الآن ليس سوى البداية».
وأضاف أن الحد الأدنى الفعلي لأرباح سفن «كيب سايز» ارتفع إلى نحو 30 ألف دولار يومياً، مقابل نحو 15 ألف دولار في السنوات الماضية، وهو ما قد يخفف من حدة الضعف الموسمي المعتاد الذي تعرفه الأسواق خلال الربع الأول من كل عام.
في المقابل، تبنى تشيزاري دامييكو، الرئيس التنفيذي لشركة «دامييكو سوسييتا دي نافيغازيوني» (d’Amico Società di Navigazione)، موقفاً أكثر تحفظاً بشكل ملحوظ.
وقال: «سأكون أكثر حذراً في المستقبل»، محذراً من أن أساسيات العرض والطلب في قطاع الشحن قد تتبدل بسرعة، مستشهداً بالانهيار الذي أعقب الطفرة التي عاشها القطاع بين عامي 2004 و2008.
وبرزت القدرات الإنتاجية لصناعة بناء السفن كمصدر قلق إضافي؛ إذ وصفت باباس الصعود الاستثنائي لشركة «هينغلي» (Hengli) بأنه «دراسة حالة»، مشيرة إلى أنه من المتوقع أن تسلم هذه الترسانة الصينية 90 سفينة خلال العام الحالي، مع احتمال رفع إنتاجها إلى 300 سفينة بحلول عام 2030.
كما حذرت من أن بعض الترسانات حديثة التأسيس تطلب من العملاء المحتملين توفير المحركات بأنفسهم.
ووفقاً لباباس، لا يزال حجم الطلبيات الجديدة لسفن البضائع الصب الجاف ضمن نطاق يمكن إدارته نسبياً، إذ يمثل نحو 16% من الأسطول الحالي، وترتفع النسبة إلى نحو 19% بالنسبة لسفن فئة «كيب سايز». وقد أسهمت الطلبيات الخاصة بناقلات النفط وسفن الحاويات وناقلات الغاز في تأجيل مواعيد تسليم سفن البضائع الصب الجاف إلى فترات أبعد مستقبلاً.
ومع ذلك، أقر رادزيويل بأن وضع العرض المواتي سيتغير في نهاية المطاف.
وحذر قائلاً: «أتفق مع هذا الرأي؛ سيحدث فائض في العرض. لن يستمر نقص سفن البضائع الجافة طويلاً».
وقد بدأت أسعار الأصول تعكس هذه التوقعات المتفائلة بالفعل؛ إذ أشارت باباس إلى بيع سفن حديثة من فئة «كامسارماكس» (Kamsarmax) بأسعار تتراوح بين 44 و45 مليون دولار، بينما تجاوزت أسعار إعادة بيع سفن «كيب سايز» 90 مليون دولار.
ومن جهته، شكك دامييكو في الجدوى الاقتصادية لدفع 46 مليون دولار مقابل سفينة «ألترا ماكس» (Ultramax) بحمولة 66 ألف طن ساكن (DWT)، موضحاً أن مثل هذه السفينة ستحتاج إلى تحقيق إيرادات تتجاوز 18 ألف دولار يومياً على مدى 20 عاماً لتغطية تكلفتها.
وفيما يخص إزالة الكربون، أشار المشاركون في النقاش إلى تقدم محدود خلال العام الماضي، حيث أكد سفينسن أن الغاز الطبيعي المسال (LNG) يظل الخيار الوحيد المتاح تجارياً ضمن فئة الوقود المزدوج.
ورداً على سؤال حول مجالات الاستثمار المفضلة حالياً، أبدى دامييكو تفضيلاً للاستثمار في الكوادر البشرية والتحسينات التشغيلية بدلاً من إضافة سفن جديدة، في حين كشف رادزيويل أن شركة «سي تي إم» (CTM) استحوذت على 12 سفينة منذ شهر مايو.
ومن المقرر أن يعود منتدى «ماريتيم سي إي أو» (Maritime CEO Forum)، المنظم بشكل حصري، إلى نادي موناكو لليخوت خلال الخريف المقبل.
وتكتسب هذه التطورات أهمية بالغة لقطاع التخليص الجمركي والاستيراد والتصدير في مصر، إذ إن أي تحول في أسعار شحن البضائع الصب الجاف ينعكس مباشرة على تكاليف نقل الخامات والمواد الأولية، وهو ما يستوجب متابعة دقيقة من المتعاملين في السوق المصري لمواءمة استراتيجياتهم اللوجستية مع التحولات المرتقبة في ديناميكيات الشحن العالمية.